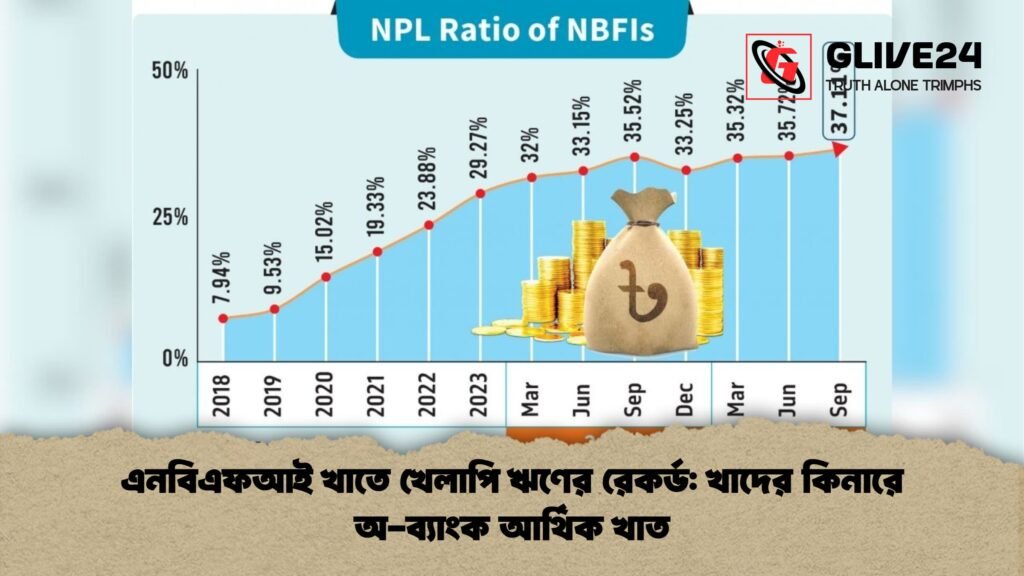
দেশের অ-ব্যাংক আর্থিক প্রতিষ্ঠানগুলোতে খেলাপি ঋণের (NPL) হার আশঙ্কাজনকভাবে বেড়ে ২০২৫ সালের সেপ্টেম্বর শেষে ২৯,৪০৮ কোটি টাকায় পৌঁছেছে। এটি মোট ঋণের ৩৭.১১ শতাংশ, যা নির্দেশ করে যে এই খাতের প্রতি ১০০ টাকা ঋণের মধ্যে ৩৭ টাকাই এখন আদায়ের অযোগ্য বা ঝুঁকিপূর্ণ। জুন ২০২৫-এর শেষে খেলাপি ঋণের পরিমাণ ছিল ২৭,৫৪১ কোটি টাকা (৩৫.৭২ শতাংশ); অর্থাৎ মাত্র ৯০ দিনের ব্যবধানে খেলাপি ঋণ বেড়েছে ১,৮৬৭ কোটি টাকা।
গোপন করা তথ্যের বহিঃপ্রকাশ ও নিয়ন্ত্রক সংস্থার কড়াকড়ি
বাংলাদেশ লিজিং অ্যান্ড ফাইন্যান্স কোম্পানিজ অ্যাসোসিয়েশনের (বিএলএফসিএ) চেয়ারম্যান গোলাম সরওয়ার ভূঁইয়ার মতে, এই বিশাল অংকের খেলাপি ঋণ রাতারাতি তৈরি হয়নি। আগে এই অংকগুলো রাজনৈতিক প্রভাব ও হিসাবের মারপ্যাঁচে গোপন রাখা হতো। ২০২৪ সালের আগস্টে রাজনৈতিক পটপরিবর্তনের পর কেন্দ্রীয় ব্যাংক কঠোর তদারকি শুরু করলে প্রতিষ্ঠানগুলো প্রকৃত তথ্য প্রকাশ করতে বাধ্য হয়। এর ফলে অনেক ঋণ, যা আগে নিয়মিত দেখানো হতো, তা সরাসরি খেলাপি তালিকায় চলে এসেছে।
নিচে গত দুই প্রান্তিকের ঋণের তুলনামূলক চিত্র প্রদান করা হলো:
| বিষয় | জুন ২০২৫ | সেপ্টেম্বর ২০২৫ | পরিবর্তনের হার/পরিমাণ |
| মোট বকেয়া ঋণ | ৭৭,০৮৮ কোটি টাকা | ৭৯,২৫১ কোটি টাকা | + ২.৮০% |
| মোট খেলাপি ঋণ | ২৭,৫৪১ কোটি টাকা | ২৯,৪০৮ কোটি টাকা | + ৬.৭৭% |
| খেলাপি ঋণের হার | ৩৫.৭২% | ৩৭.১১% | + ১.৩৯% |
| আর্থিক প্রতিষ্ঠানের মোট সম্পদ | ১,০০,৭২২ কোটি টাকা | ৯৯,৪৯৩ কোটি টাকা | – ১.২২% |
আস্থার সংকট ও আমানতকারীদের উদ্বেগ
এনবিএফআই খাতের এই ধসের অন্যতম প্রধান কারণ হলো আমানতকারীদের আস্থার অভাব। কেন্দ্রীয় ব্যাংক যখন ৯টি অত্যন্ত দুর্বল প্রতিষ্ঠানকে অবসায়নের (Liquidation) প্রক্রিয়া শুরু করেছে, তখন সাধারণ মানুষ আতঙ্কিত হয়ে আমানত তুলে নেওয়ার চেষ্টা করছে। তারল্য সংকটের কারণে অনেক প্রতিষ্ঠান আমানতকারীদের টাকা ফেরত দিতে পারছে না, যা পরিস্থিতিকে আরও জটিল করে তুলছে।
বিলুপ্তির পথে থাকা ৯টি প্রতিষ্ঠান
আমানতকারীদের সুরক্ষার কথা বিবেচনা করে এবং সরকারের নির্ধারিত ৫,০০০ কোটি টাকার আর্থিক সীমার মধ্যে প্রথম ধাপে নিম্নলিখিত ৯টি প্রতিষ্ঠানকে অবসায়নের সিদ্ধান্ত নেওয়া হয়েছে:
এফএএস (FAS) ফাইন্যান্স ও বিআইএফসি (BIFC)।
প্রিমিয়ার লিজিং, ফারইস্ট ফাইন্যান্স ও জিএসপি ফাইন্যান্স।
প্রাইম ফাইন্যান্স ও আভিভা ফাইন্যান্স।
পিপলস লিজিং ও ইন্টারন্যাশনাল লিজিং।
ভবিষ্যৎ চ্যালেঞ্জ ও স্থিতিশীলতার ঝুঁকি
বাংলাদেশ ব্যাংকের ফাইন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট অনুযায়ী, সম্পদ কমে যাওয়া এবং লোকসানের পরিমাণ বৃদ্ধি পাওয়ায় এই খাতের সামগ্রিক সক্ষমতা হ্রাস পেয়েছে। অনেক বড় ঋণগ্রহীতা দেশত্যাগ করায় ঋণ আদায় প্রায় স্থবির হয়ে পড়েছে। কেন্দ্রীয় ব্যাংকের কর্মকর্তারা বলছেন, কেবল আর্থিক সহায়তা দিয়ে এই খাতকে টেনে তোলা সম্ভব নয়, বরং শক্তিশালী আইনি পদক্ষেপের মাধ্যমে খেলাপি ঋণ আদায় নিশ্চিত করতে হবে। অন্যথায়, এনবিএফআই খাতের এই বিপর্যয় পুরো ব্যাংকিং খাতের ওপরও নেতিবাচক প্রভাব ফেলতে পারে।