ক্রমবর্ধমান খেলাপি ঋণ, বিপরীতে প্রয়োজনীয় প্রভিশন সংরক্ষণ এবং লোকসানের চাপ—এই তিনের প্রভাবে দেশের ব্যাংক খাতের আর্থিক ভিত্তি আরও দুর্বল হয়েছে। চলতি বছরের মার্চ প্রান্তিক শেষে ২১টি ব্যাংকের মোট মূলধন ঘাটতি দাঁড়িয়েছে প্রায় ২ লাখ ৯৪ হাজার কোটি টাকা। গত ডিসেম্বর প্রান্তিকে এই ঘাটতি ছিল ২ লাখ ৭৪ হাজার কোটি টাকা। অর্থাৎ তিন মাসে ঘাটতি বেড়েছে প্রায় ২০ হাজার কোটি টাকা।
তবে সব ব্যাংক ঘাটতিতে নেই। কয়েকটি ব্যাংকের মূলধন উদ্বৃত্ত থাকায় সামগ্রিক হিসাবে ঘাটতির একটি অংশ সমন্বয় হয়েছে। এরপরও মার্চ শেষে দেশের ৬১টি ব্যাংকের নিট মূলধন ঘাটতি দাঁড়িয়েছে প্রায় ২ লাখ ৩৯ হাজার কোটি টাকা। ডিসেম্বর শেষে এই পরিমাণ ছিল ২ লাখ ১৭ হাজার কোটি টাকা। অর্থাৎ তিন মাসের ব্যবধানে ব্যাংক খাতের নিট মূলধন ঘাটতি বেড়েছে প্রায় ২২ হাজার কোটি টাকা।
ব্যাংকার ও অর্থনীতিবিদদের মতে, এই পরিস্থিতি ব্যাংক খাতের একটি বড় অংশের আর্থিক দুর্বলতার স্পষ্ট ইঙ্গিত। বিশেষ করে খেলাপি ঋণের দ্রুত বৃদ্ধি পরিস্থিতিকে আরও কঠিন করে তুলেছে। কোনো ঋণ খেলাপি হলে তার বিপরীতে নির্ধারিত হারে প্রভিশন সংরক্ষণ করতে হয়। খেলাপি ঋণ যত বাড়ে, ব্যাংককে তত বেশি অর্থ প্রভিশন হিসেবে রাখতে হয়। এতে ব্যাংকের আয় ও মুনাফা কমে এবং দীর্ঘমেয়াদে মূলধন ভিত্তির ওপর চাপ তৈরি হয়।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মাহবুবুর রহমান বলেন, খেলাপি ঋণ বাড়ার সঙ্গে মূলধন ঘাটতিও বাড়তে থাকে। কারণ, এসব ঋণের বিপরীতে উচ্চহারে প্রভিশন রাখতে হয়। এতে ব্যাংকের মুনাফা কমে যায়। আর লোকসান হলে মূলধন ঘাটতি আরও বেড়ে যায়।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের মার্চ শেষে ব্যাংক খাতে প্রভিশন ঘাটতি দাঁড়িয়েছে ২ লাখ ৫ হাজার ৬৬৫ কোটি টাকা। গত ডিসেম্বর শেষে এ ঘাটতি ছিল ১ লাখ ৯৮ হাজার ২৬০ কোটি টাকা। অর্থাৎ তিন মাসে প্রভিশন ঘাটতিও বেড়েছে ৭ হাজার ৪০৫ কোটি টাকা।
মূল প্রতিবেদনে জুন শেষে প্রভিশন ঘাটতি ২ লাখ ২২ হাজার ৩৫৭ কোটি টাকায় পৌঁছানোর তথ্যও উল্লেখ করা হয়েছে। তবে মার্চ প্রান্তিকের হিসাবের সঙ্গে জুনের তথ্যের সময়গত পার্থক্য রয়েছে। তাই জুনের পরিসংখ্যানকে পরবর্তী প্রান্তিকের তথ্য হিসেবে দেখা প্রয়োজন।
ব্যাংক খাতের সংকটের আরেকটি বড় দিক হলো খেলাপি ঋণ। মার্চ শেষে দেশে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। এটি ব্যাংক খাতের মোট বিতরণ করা ঋণের ৩২ দশমিক ২৬ শতাংশ। অর্থাৎ ব্যাংকগুলো যে পরিমাণ ঋণ বিতরণ করেছে, তার প্রায় এক-তৃতীয়াংশই খেলাপি হিসেবে চিহ্নিত হয়েছে।
ব্যাংকার ও অর্থনীতিবিদরা বলছেন, এ পরিস্থিতি এক দিনে তৈরি হয়নি। দীর্ঘদিনের আগ্রাসী ঋণ বিতরণ, দুর্বল তদারকি এবং রাজনৈতিক বিবেচনায় ঋণ অনুমোদনের মতো প্রবণতা ব্যাংকগুলোর ঋণের মানকে ক্ষতিগ্রস্ত করেছে। ঋণ আদায় দুর্বল হওয়ায় খেলাপি ঋণ বেড়েছে, আর তার প্রভাব পড়েছে প্রভিশন, মুনাফা ও মূলধনের ওপর।
বিশ্বব্যাংকের ঢাকা অফিসের সাবেক প্রধান অর্থনীতিবিদ জাহিদ হোসেন মনে করেন, মূলধন ঘাটতি শুধু একটি ব্যাংকের অভ্যন্তরীণ সমস্যা নয়; এর প্রভাব পুরো আর্থিক ব্যবস্থায় পড়তে পারে। ব্যাংকের আর্থিক সক্ষমতা নিয়ে প্রশ্ন তৈরি হলে আমানতকারীদের আস্থাও কমতে পারে। একটি ব্যাংকের দুর্বলতা অন্য ব্যাংকগুলোর প্রতিও অনাস্থা তৈরির ঝুঁকি বাড়ায়। ৬১টি ব্যাংকের মধ্যে দীর্ঘদিন ধরে ২০ থেকে ২১টি ব্যাংক মূলধন ঘাটতিতে থাকার বিষয়টি তাই ব্যাংক খাতের কাঠামোগত দুর্বলতার ইঙ্গিত দিচ্ছে।
ব্যাংকের আর্থিক সক্ষমতার অন্যতম গুরুত্বপূর্ণ সূচক হলো ক্যাপিটাল-টু-রিস্ক-ওয়েটেড অ্যাসেটস রেশিও বা সিআরএআর। বাংলাদেশ ব্যাংকের হিসাবে, মার্চ শেষে দেশের ব্যাংক খাতের সিআরএআর আরও কমে ঋণাত্মক ৩ দশমিক ১৭ শতাংশে নেমেছে। গত ডিসেম্বর শেষে এই হার ছিল ঋণাত্মক ২ দশমিক ৬৪ শতাংশ।
আন্তর্জাতিক মানদণ্ড অনুযায়ী ব্যাংকগুলোর ন্যূনতম ১২ দশমিক ৫ শতাংশ সিআরএআর বজায় রাখার কথা। ফলে ঋণাত্মক ৩ দশমিক ১৭ শতাংশে নেমে যাওয়া ব্যাংক খাতের মূলধন সক্ষমতার ওপর বড় চাপের চিত্র তুলে ধরে। মূলধন পর্যাপ্ত না থাকলে ভবিষ্যতে ঋণ সম্প্রসারণ, ঝুঁকি মোকাবিলা এবং আমানতকারীদের স্বার্থ সুরক্ষার সক্ষমতাও প্রশ্নের মুখে পড়তে পারে।
এনআরবিসি ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা মো. তৌহিদুল আলম খান বলেন, প্রয়োজনীয় মূলধন ও সিআরএআর বজায় রাখতে ব্যর্থ হলে ব্যাংকগুলোকে বিভিন্ন ধরনের বিধিনিষেধের মুখে পড়তে হতে পারে। এর মধ্যে লভ্যাংশ ও প্রণোদনা বোনাসে নিষেধাজ্ঞা, আমানতকারীদের আস্থা কমে যাওয়া, অর্থায়ন ব্যয় বৃদ্ধি এবং মুনাফা সংকুচিত হওয়ার মতো পরিস্থিতি তৈরি হতে পারে।
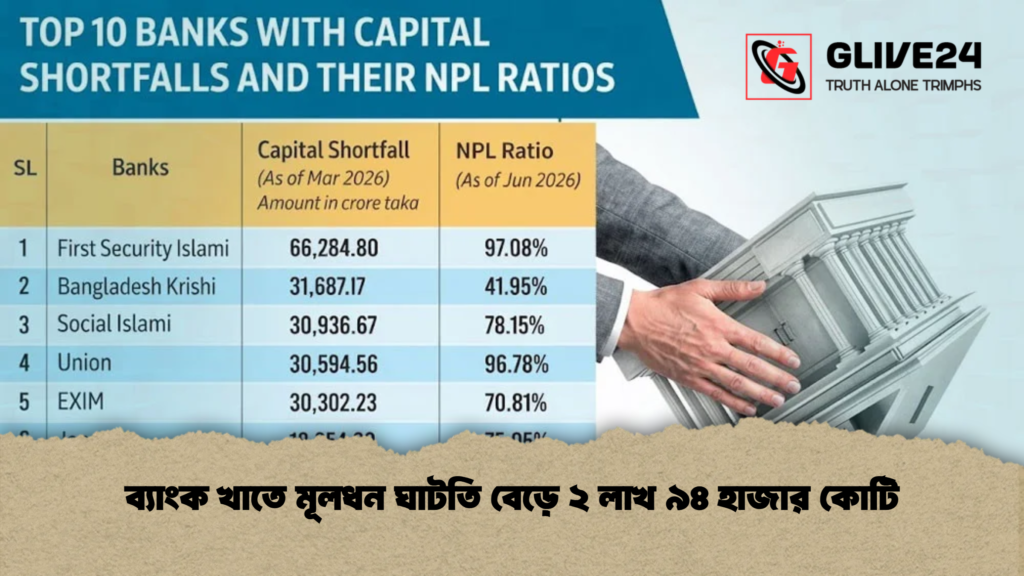
মার্চ শেষে সবচেয়ে বেশি মূলধন ঘাটতিতে থাকা ব্যাংক হলো ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক। ব্যাংকটির ঘাটতি ৬৬ হাজার ২৬৪ কোটি ৮০ লাখ টাকা। এরপর রয়েছে বাংলাদেশ কৃষি ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, ইউনিয়ন ব্যাংক ও এক্সিম ব্যাংক। এসব ব্যাংকের মূলধন ঘাটতি যথাক্রমে ৩১ হাজার ৬৮৭ কোটি ১৭ লাখ, ৩০ হাজার ৯৩৬ কোটি ৬৭ লাখ, ৩০ হাজার ৫৯৪ কোটি ৫৬ লাখ এবং ৩০ হাজার ৩০২ কোটি ২৩ লাখ টাকা।
আরও কয়েকটি ব্যাংকের ঘাটতিও উল্লেখযোগ্য। জনতা ব্যাংকের মূলধন ঘাটতি ১৮ হাজার ৩৫৪ কোটি ৯০ লাখ টাকা। গ্লোবাল ইসলামী ব্যাংকের ১৬ হাজার ২৯৭ কোটি ৬১ লাখ, ন্যাশনাল ব্যাংকের ১১ হাজার ৯৮৪ কোটি ৯৮ লাখ, এবি ব্যাংকের ৮ হাজার ৪৮৭ কোটি ৫৯ লাখ এবং অগ্রণী ব্যাংকের ৮ হাজার ২৩৪ কোটি ৯২ লাখ টাকা ঘাটতি রয়েছে।
ব্যাংক খাতের মূলধন ঘাটতি পূরণে নতুন করে মূলধন জোগান গুরুত্বপূর্ণ হলেও সেটিই একমাত্র সমাধান নয়। সংশ্লিষ্টদের মতে, খেলাপি ঋণ আদায়ের কার্যকর ব্যবস্থা, ঋণ অনুমোদনে কঠোর যাচাই, ঋণ ব্যবহারের পর তদারকি এবং ঝুঁকি ব্যবস্থাপনার সক্ষমতা বাড়াতে হবে। একই সঙ্গে ব্যাংক পরিচালনায় সুশাসন ও জবাবদিহি নিশ্চিত করাও জরুরি।
কারণ, মূলধন ঘাটতি একবার পূরণ করলেই সমস্যার স্থায়ী সমাধান হবে না। খেলাপি ঋণ বাড়তে থাকলে এবং দুর্বল ঋণ ব্যবস্থাপনা অব্যাহত থাকলে নতুন মূলধনও দ্রুত ক্ষয় হতে পারে। তাই ব্যাংক খাতের বর্তমান সংকট মোকাবিলায় মূলধন পুনর্গঠনের পাশাপাশি ঋণের মান উন্নয়ন, আদায় বাড়ানো এবং পরিচালন কাঠামোয় শৃঙ্খলা ফিরিয়ে আনার ওপর গুরুত্ব দিতে হবে।